


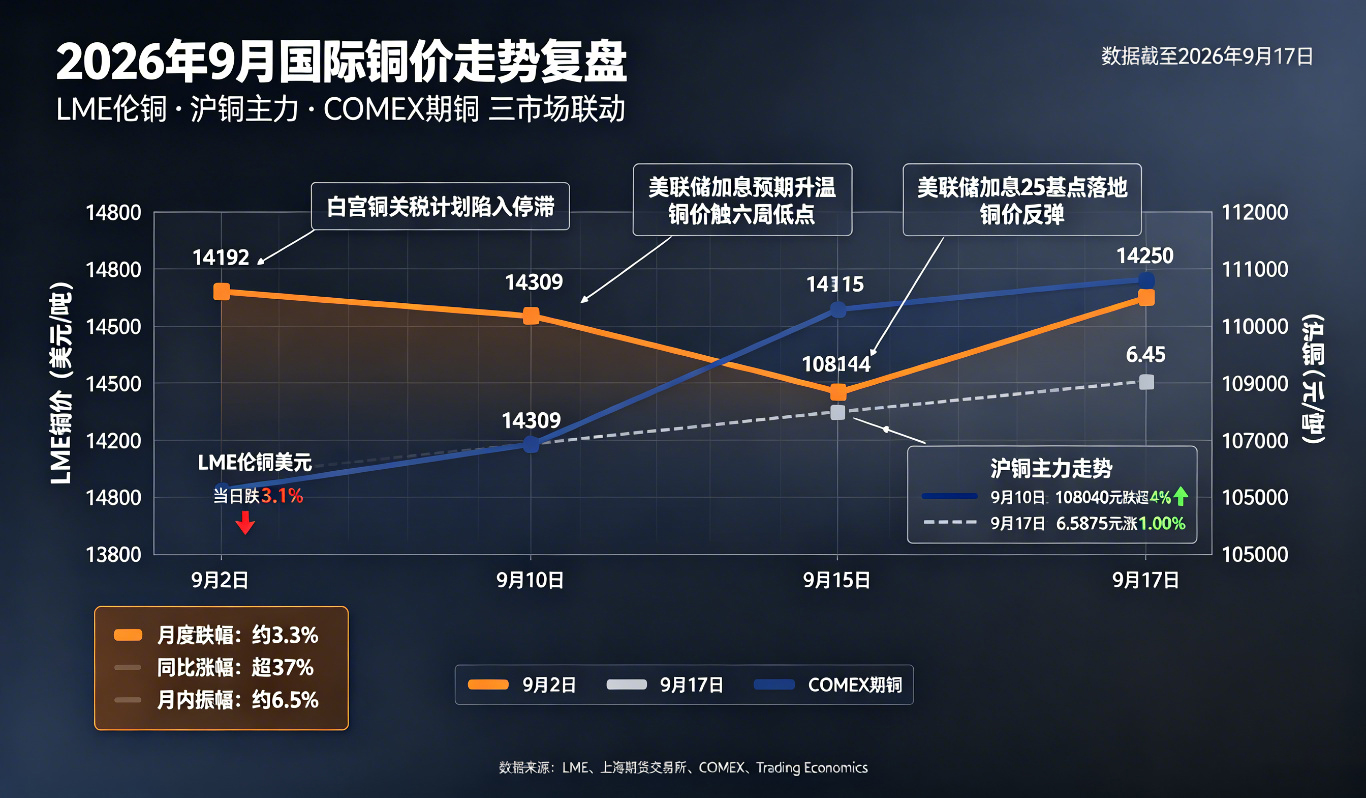
9 月以来,国际铜价在多重宏观因素交织下经历了剧烈波动。月初,LME 三个月期铜延续 8 月涨势后高位回落,9 月 2 日收于 14192.5 美元 / 吨,沪铜主力合约同步下行至 108040 元 / 吨。9 月 10 日成为本轮调整的关键节点,受白宫精炼铜关税计划陷入停滞的消息冲击,LME 伦铜单日跌幅扩大至 3.1%,报 14309.8 美元 / 吨,COMEX 期铜跌幅更是超过 4%。
此后铜价持续承压,9 月 15 日 COMEX 铜跌至约 6.4 美元 / 磅,触及六周低点。9 月 17 日,美联储如期宣布加息 25 个基点,将联邦基金利率目标区间上调至 3.75%-4.00%,铜价在利空出尽后迎来反弹,沪铜主力合约收涨 1.00% 至 108114 元 / 吨,LME 伦铜回升至 14250 美元 / 吨,COMEX 铜反弹至 6.45 美元 / 磅。整月来看,铜价在高位呈现宽幅震荡格局,月度跌幅约 3.3%,但较去年同期仍上涨超过 37%。
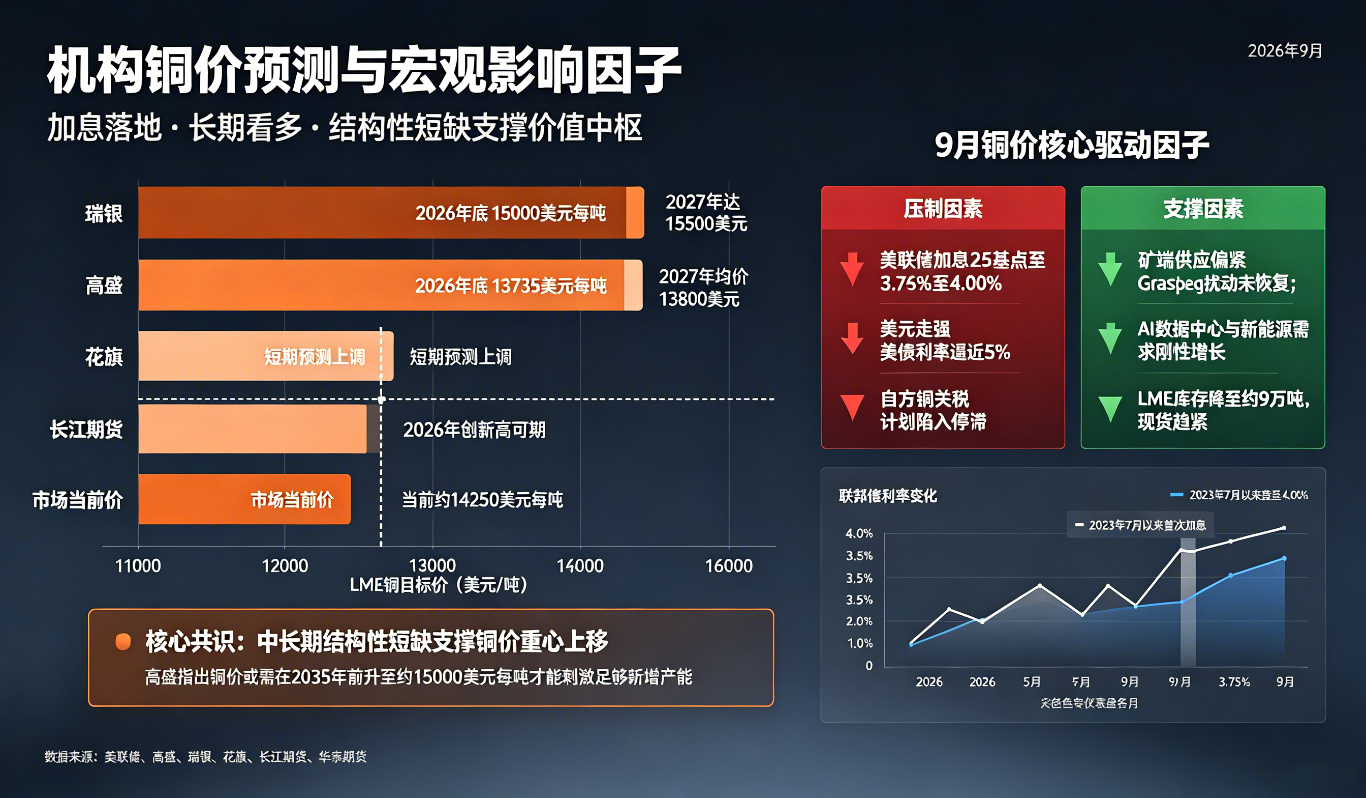
本轮铜价回调是宏观面与基本面共振的结果。宏观层面,美国 8 月 PPI 同比上涨 5.4% 超出市场预期,CPI 同比上涨 3.4%,通胀粘性强化了美联储 9 月加息预期,美元指数走强、美债收益率逼近 5%,直接抬升了大宗商品的持有成本,压制风险资产价格。
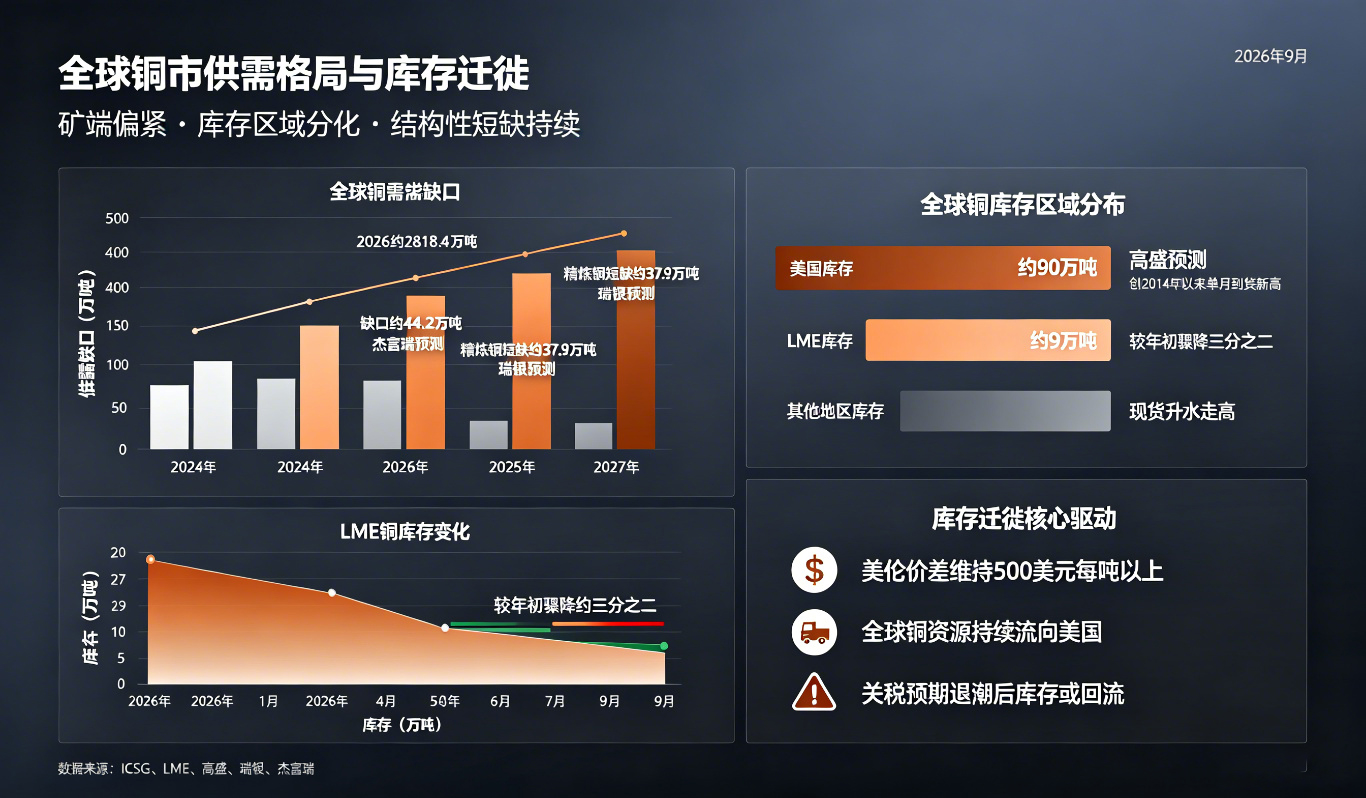
中东地缘冲突持续升级,美军摧毁伊朗原油运输船,能源价格波动进一步加剧了市场对通胀和全球经济增长的担忧。政策层面,白宫铜关税计划因可负担性担忧陷入停滞,此前基于关税预期流向美国的库存面临回流风险,市场重新评估全球供需格局。基本面方面,支撑因素依然坚实:全球矿端供应持续偏紧,印尼 Grasberg 铜矿扰动尚未完全恢复,主流铜企二季度产量下滑并下调全年指引;LME 铜库存降至约 9 万吨,较年初骤降三分之二,非美地区现货升水走高;AI 数据中心、可再生能源和电网投资带来的长期需求预期未变。多空因素交织下,铜价呈现出 "宏观压顶、基本面托底" 的震荡特征。
尽管短期波动加剧,机构对铜价中长期走势仍普遍持乐观态度。高盛将 2026 年底 LME 铜目标价上调至 13735 美元 / 吨,2027 年均价预测上调至 13800 美元 / 吨,并指出铜价可能需要在 2035 年前升至约 15000 美元 / 吨才能刺激足够新增产能释放。瑞银更为乐观,预计全球精炼铜短缺将从 2026 年的 21.9 万吨扩大至 2027 年的 37.9 万吨,铜价到 2026 年底升至 1.5 万美元 / 吨,2027 年进一步达到 1.55 万美元。
杰富瑞的供需模型显示,2026 年全球铜需求预计达 2818.4 万吨,供应 2774.2 万吨,缺口约 44.2 万吨,且缺口预计在未来数年进一步扩大。核心逻辑在于,过去十余年矿业资本开支不足导致新项目管道异常薄弱,即便当前铜价处于高位,2030 年前也难以释放大量新增供应;而能源转型和 AI 算力扩张带来的铜需求增长具有刚性和长期性。短期来看,美联储加息落地后宏观压制有所缓解,铜价有望在当前区间企稳震荡;中长期来看,结构性供需短缺将支撑铜价重心持续上移,每一次深度回调都可能成为战略性配置的窗口。
本文引用来源与权威媒体组织:
国际铜业研究组织(ICSG)—— 全球精炼铜市场供需初步数据
伦敦金属交易所(LME)—— 铜价行情及库存数据
上海期货交易所 —— 沪铜主力合约行情数据瑞银(UBS) 铜市结构性短缺加剧及铜价预测报告
华泰期货 —— 美联储加息后铜价分析日报
长江期货 —— 铜价中长期走势研判
